Domain selbstmessung.de kaufen?
Wir ziehen mit dem Projekt
selbstmessung.de um.
Sind Sie am Kauf der Domain
selbstmessung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbstmessung.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
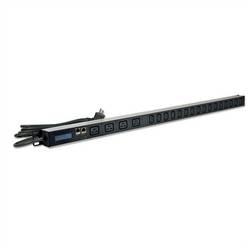
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
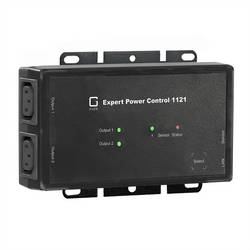
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
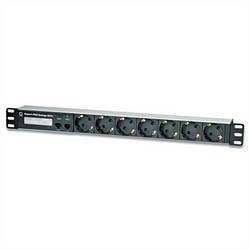
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
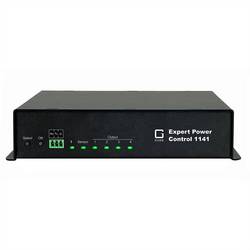
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **


Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden285,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 1141-1 4-fachgeschaltete PDU mit Messung und ÜberwachungDer Expert Power Control 1141 ist eine 4-fach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. Vier AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 4 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden. Anschluss für Plug-n-Play-Sensoren zur Umweltüberwachung Überwachung (Temperatur, Feuchte, Luftdruck). Eingangsseitige Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt permanent, der andere ist rücksetzbar345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fahrmeir, Ludwig: StatistikStatistik , Der Weg zur Datenanalyse , Blattfeder > Sportfederung , Auflage: 9., überarb. und ergänzte Auflage 2023, Erscheinungsjahr: 20240311, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Book + Digital Flashcards, Titel der Reihe: Springer-Lehrbuch##, Autoren: Fahrmeir, Ludwig~Heumann, Christian~Künstler, Rita~Pigeot, Iris~Tutz, Gerhard, Auflage: 23009, Auflage/Ausgabe: 9., überarb. und ergänzte Auflage 2023, Abbildungen: XIV, 656 S. 239 Abbildungen, 8 Abbildungen in Farbe., Themenüberschrift: MATHEMATICS / Probability & Statistics / General, Keyword: Datenanalyse mit R;Parameterschätzung;Regressionsanalyse;Statistik;Varianz;Varianzanalyse;Wahrscheinlichkeit;Wahrscheinlichkeitsrechnung;Zeitreihen;Zufallsvariable;Zufallsvariablen, Fachschema: Mathematik / Statistik~Ökonometrie~Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik~Wirtschaftstheorie~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Imprint-Titels: Springer Spektrum, Warengruppe: HC/Volkswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 238, Breite: 168, Höhe: 30, Gewicht: 1028, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bamberg, Günter: StatistikStatistik , Eine Einführung für Wirtschafts- und Sozialwissenschaftler , Erste-Hilfe-Ausrüstung > Sicherheit , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20220523, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Bamberg, Günter~Baur, Franz~Krapp, Michael, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Seitenzahl/Blattzahl: 322, Themenüberschrift: BUSINESS & ECONOMICS / Statistics, Keyword: Deskriptive Statistik; Wahrscheinlichkeitsrechnung; Verteilungen; Induktive Statistik; Signifikanztest; Zeitreihen, Fachschema: Ökonometrie~Statistik / Wirtschaftsstatistik~Wirtschaftsstatistik, Fachkategorie: Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Ökonometrie und Wirtschaftsstatistik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 322, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: de Gruyter Oldenbourg, Verlag: de Gruyter Oldenbourg, Verlag: De Gruyter Oldenbourg, Länge: 238, Breite: 170, Höhe: 19, Gewicht: 566, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2159554, Vorgänger EAN: 9783110495706 9783486716511 9783486702583 9783486590883 9783486585650, Alternatives Format EAN: 9783110759402 9783110759327, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 162715929,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.